
L'interruzione definitiva del transito attraverso l'Ucraina è un fattore largamente impattante sui mercati nei prossimi mesi, con prezzi all’ingrosso prossimi ai 50 €/MWh, che confermano e accentuano il progressivo trend di rialzo degli ultimi mesi, raddoppiando i minimi dell’anno toccati in febbraio.
Nel pieno della stagione invernale il mercato gas europeo mostra dunque un equilibrio ancora fragile, riflesso nel livello e nella volatilità delle quotazioni, che, nel contesto di un mercato globale del gas sempre più interconnesso, risentono della crescita ancora insufficiente dell’offerta di GNL, delle tensioni geopolitiche, di una crescente finanziarizzazione del trading, di un livello delle scorte abbastanza rassicurante ma inferiore all’inverno scorso.
L’articolo del GME sulla Newsletter del mese di Gennaio ripercorre in sintesi le dinamiche che hanno caratterizzato il quadro europeo nel 2024 e che hanno condotto alla situazione attuale, evidenziandone i fattori chiave, i rapporti domanda/offerta e l’andamento dei prezzi, per finire con considerazioni sugli aspetti principali che potranno impattare maggiormente sui mercati nei prossimi mesi.
Con riferimento al mercato italiano e relativamente ai prezzi, il 2024 si connota per una nuova diminuzione della domanda e dei prezzi rispetto ai livelli record del 2022.
La quotazione del gas naturale al Punto di Scambio Virtuale nazionale (PSV) ripiega, infatti, a 36,6 €/MWh (-6,5 €/ MWh sul 2023), in virtù di una dinamica ribassista che ha caratterizzato solo i primi cinque mesi dell’anno, quando i prezzi si sono portati nell’intorno dei 30 €/MWh con un minimo a febbraio di 27,8 €/MWh. Successivamente, si osserva una graduale ripresa fino al picco annuo raggiunto a dicembre, pari a 48,3 €/MWh (+11 €/MWh rispetto a dicembre 2023), in corrispondenza principalmente dello stagionale incremento dei consumi.
Fonte: GME Newsletter Gennaio 2025
Il report mensile del GME rende noto un aumento del prezzo al MWh nel mese di Novembre con IG index che si attesta a 45,18 €/MWh, in linea con gli sviluppi delle quotazioni registrate sui principali hub europei.
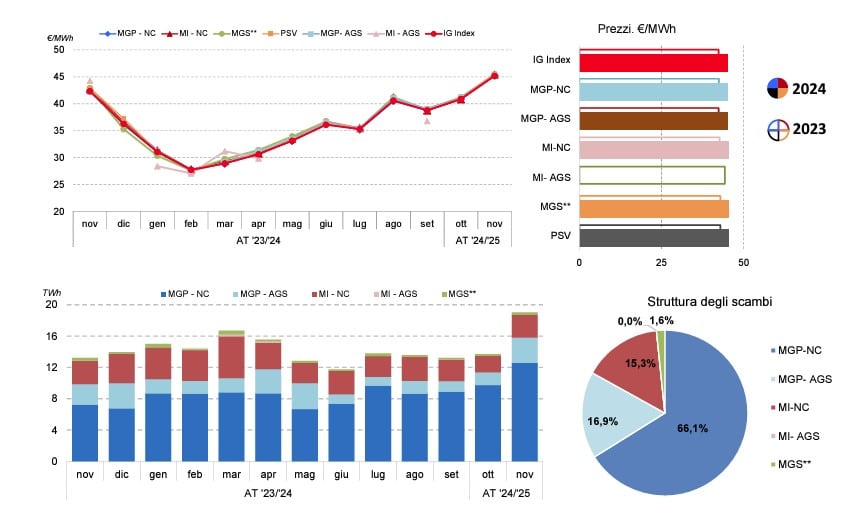
Sempre secondo GME, a novembre i consumi di gas naturale in Italia si attestano a 6.497 milioni di mc (68,7 TWh), in crescita rispetto al mese precedente e sui valori più alti dal 2022 per il mese in analisi.
La dinamica dei consumi rispetto a ottobre riflette la significativa crescita dei prelievi nel comparto civile (3.169 milioni di mc, 33,5 TWh) e nel comparto termoelettrico (2.130 milioni di mc, 22,5 TWh), in corrispondenza principalmente di una maggiore domanda di energia elettrica e minore offerta rinnovabile. Debole la variazione dei consumi nel settore industriale (1.021 milioni di mc, 10,8 TWh).
Fonte Newsletter GME Novembre 2024
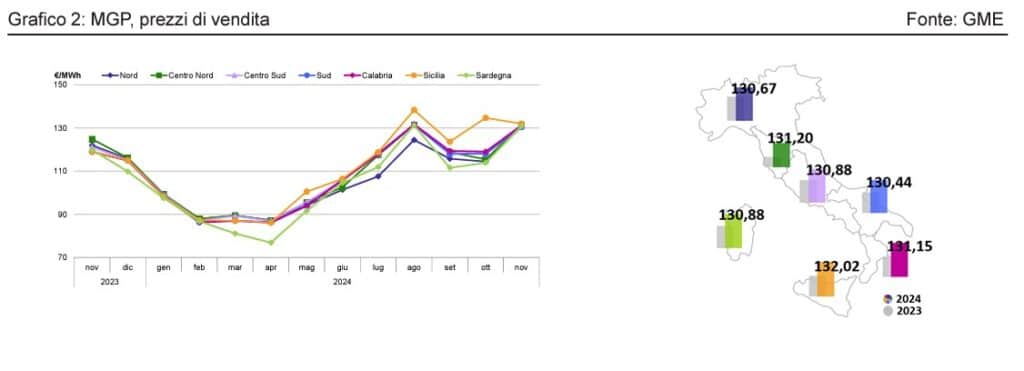
Il report mensile del GME rende noto un aumento del prezzo unico nazionale (PUN) per il mese di Novembre con influenza sui prezzi zonali, anch'essi in salita.
Il prezzo nazionale sale a 130,89 €/MWh (+14,20 €/ MWh su ottobre), spinto dalla crescita dei prezzi del gas, dall’aumento degli acquisti, dal calo delle vendite rinnovabili e da un import netto in modesta flessione
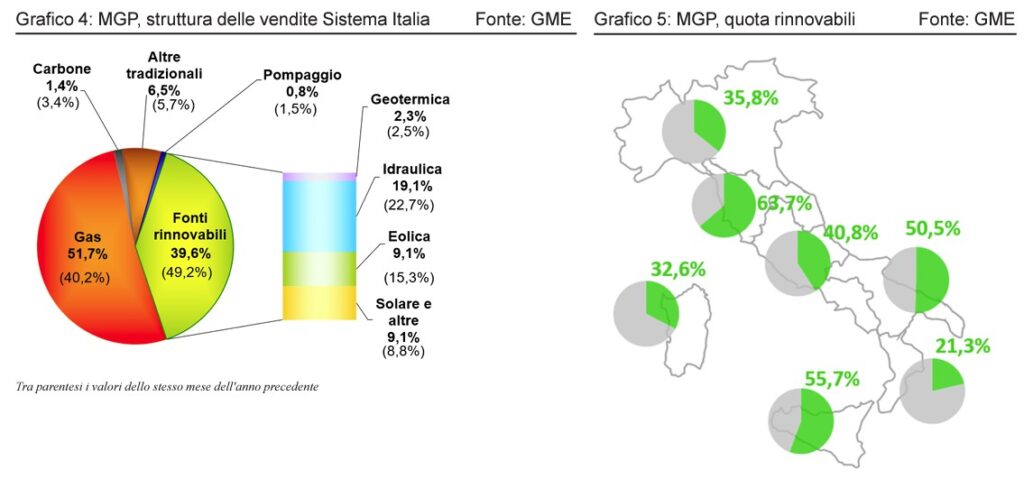
Per quanto riguarda le fonti, la crescita delle vendite nazionali risulta sostenuta dalla forte ripresa degli impianti a ciclo combinato (+3,1 GWh medi), con conseguente compressione della quota delle fonti rinnovabili ai minimi da Febbraio; la quota di mercato delle vendite termiche cresce al 59,6% (+9,8%), mentre la quota rinnovabile cala al 39,6% (-8,0%)
Il report mensile del GME rende noto una diminuzione del prezzo unico nazionale (PUN) per il mese di Settembre con influenza sui prezzi zonali, anch'essi in flessione.

Per quanto riguarda le fonti, la flessione delle vendite nazionali risulta assorbita prevalentemente dagli impianti a ciclo combinato (-1,2 GWh medi su agosto), con conseguente compressione della quota delle fonti tradizionali al 53,7% (-1,1%). Risulta meno intenso il calo delle vendite FER, in virtù anche di volumi eolici ed idraulici in aumento, con la quota di energia rinnovabile venduta nel Sistema Italia in crescita al 44,8% (+1,1%).

Il report mensile del GME rende nota una diminuzione del prezzo al MWh nel mese di Settembre rispetto ad Agosto con IG index che si attesta a 38,77 €/MWh, in linea con gli sviluppi delle quotazioni registrate sui principali hub europei.

Sempre secondo il report del GME a settembre i consumi di gas naturale in Italia si attestano a 4.063 milioni di mc (43,0 TWh), in aumento rispetto al mese precedente, ma sui livelli più bassi da oltre quindici anni per il mese in analisi. Le importazioni si portano complessivamente a 4.514 milioni di mc (47,7 TWh) e la produzione nazionale a 213 milioni di mc (2,3 TWh). Nei mercati a pronti del gas gestiti dal GME i volumi negoziati si portano a 13,2 TWh, con una quota sul totale consumato pari al 31%. Gli scambi risultano concentrati nei mercati a contrattazione continua, in particolare sull’orizzonte dayahead (8,9 TWh). Con riferimento ai prezzi, mediamente a settembre l’IG Index (IGI) si attesta a 38,77 €/MWh, in linea con le dinamiche delle quotazioni registrate sui mercati a pronti, tutte a ridosso dei 39 €/MWh.
Fonte Newsletter GME Settembre 2024